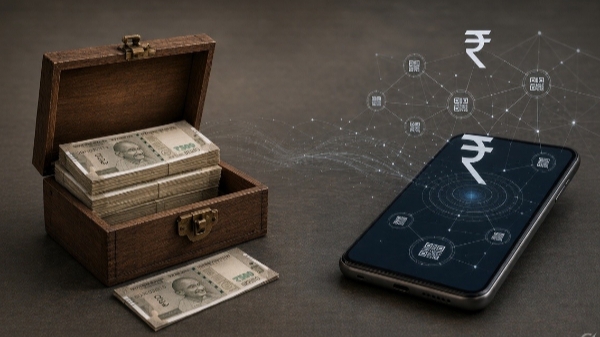
डिजिटल पेमेंट के बढ़ते इस्तेमाल के बीच इन दिनों सोशल मीडिया पर एक नई बहस जोर पकड़ रही है। कई आलोचकों और इंटरनेट उपयोगकर्ताओं का आरोप है कि डिजिटल इंडिया और कैशलेस इकोनॉमी के शुरुआती दौर में मुफ्त लेनदेन का लालच देकर पहले लोगों को नकद (कैश) से दूर किया गया। अब जब लोग पूरी तरह ऑनलाइन व्यवस्था पर निर्भर हो चुके हैं, तो मर्चेंट डिस्काउंट रेट (MDR) और 18 फीसदी GST जैसे अप्रत्यक्ष शुल्कों के जरिए आम जनता और व्यापारियों पर बोझ डाला जा रहा है। सोशल मीडिया पर एक्टिव कई विश्लेषकों का मानना है कि धीरे-धीरे डिजिटल लेनदेन को महंगा बनाना और नकद के चलन को कम करना किसी बड़ी रणनीति का हिस्सा हो सकता है।
हाल ही में सोशल मीडिया पर एक दुकान का पर्चा वायरल हुआ, जिसने इस पूरी बहस को एक नया मोड़ दिया। उस पर्चे पर साफ लिखा था कि कैश देने पर चीनी 60 रुपये प्रति किलो मिलेगी, जबकि UPI से पेमेंट करने पर 61 रुपये और कार्ड स्वाइप करने पर 62 रुपये देने होंगे। यह एक उदाहरण इस बात की ओर इशारा करता है कि जमीनी स्तर पर छोटे व्यापारी किस तरह डिजिटल भुगतान की प्रक्रिया से असहज महसूस कर रहे हैं। आज जब चाय-पान की दुकान से लेकर बड़े शोरूम तक ऑनलाइन ट्रांजेक्शन को प्राथमिकता दी जा रही है, तब एक ही सामान की कीमत भुगतान के तरीके के हिसाब से तय होना आम उपभोक्ता की जेब और पूरे डिजिटल इकोसिस्टम पर गंभीर नीतिगत सवाल खड़ा करता है।
इस वित्तीय गणित की गहराई में जाएं तो मामला केवल 1 या 2 रुपये के अंतर का नहीं है, बल्कि मर्चेंट डिस्काउंट रेट और 18 फीसदी GST का है। बैंक और पेमेंट गेटवे कंपनियां 2,000 रुपये से अधिक के भुगतानों या वॉलेट ट्रांजेक्शन पर जो शुल्क वसूलती हैं, उसकी एक अधिकतम सीमा (कैपिंग) तय होती है। उदाहरण के लिए, यदि ₹75,000 तक का कोई मर्चेंट ट्रांजेक्शन होता है, तो उस पर तय कैपिंग के अनुसार 300 रुपये का बेस MDR बनता है। लेकिन जब इस सर्विस चार्ज पर 18 फीसदी GST (54 रुपये) जुड़ता है, तो व्यापारी के लिए कुल खर्च बढ़कर ₹354 हो जाता है। जो बड़े व्यापारी GST रजिस्टर्ड हैं, वे इनपुट टैक्स क्रेडिट (ITC) के जरिए इस 54 रुपये की भरपाई कर लेते हैं, लेकिन छोटे और असंगठित क्षेत्र के दुकानदारों के पास ऐसा कोई रास्ता नहीं होता। नतीजतन, वे अपने मुनाफे को बचाने के लिए इस खर्च का अप्रत्यक्ष बोझ आम ग्राहक की जेब पर डाल देते हैं।
इसी बहस के बीच भारतीय रिजर्व बैंक (RBI) द्वारा पायलट प्रोजेक्ट के रूप में चलाए जा रहे डिजिटल रुपये यानी CBDC (Central Bank Digital Currency) को लेकर भी इंटरनेट पर कई तरह की आशंकाएं जताई जा रही हैं। आलोचकों का दावा है कि ई-रुपये में मौजूद 'प्रोग्रामेबल मनी' और 'एक्सपायरी डेट' जैसे फीचर्स भविष्य में नागरिकों के अपने पैसों को खर्च करने की आजादी को प्रभावित कर सकते हैं। सोशल मीडिया पर यह डर भी शेयर किया जा रहा है कि अगर कभी किसी यूजर का डिजिटल वॉलेट बंद कर दिया जाए, तो उसके पास नकद का विकल्प ही नहीं बचेगा और वह पूरी तरह सरकारी नियंत्रण में आ जाएगा। हालांकि, सरकार या नियामक संस्थाओं की तरफ से ऐसा कोई आधिकारिक बयान नहीं आया है और न ही इन दावों की पुष्टि के लिए कोई ठोस सबूत पेश किए गए हैं।
Advertisement
दूसरी तरफ, वित्तीय मामलों के जानकारों और बैंकिंग विशेषज्ञों का रुख इस मामले पर पूरी तरह अलग है। उनका कहना है कि 2,000 रुपये से अधिक के मर्चेंट भुगतानों पर लगने वाले चार्जेस केवल पेमेंट इंफ्रास्ट्रक्चर और तकनीकी प्रणालियों के रख-रखाव के खर्चों को पूरा करने के लिए हैं, जिनका आम व्यक्ति-से-व्यक्ति (P2P) लेनदेन से कोई लेना-देना नहीं है। विशेषज्ञों के मुताबिक, ई-रुपया (CBDC) भी महज नकद कागजी नोटों का एक सुरक्षित और आधुनिक विकल्प है, जिसे सरकार सब्सिडी और सरकारी योजनाओं का लाभ बिना किसी बिचौलिए के सीधे लाभार्थी तक पहुंचाने के उद्देश्य से विकसित कर रही है। उनका तर्क है कि इसे नागरिक स्वतंत्रता पर बंदिश के रूप में देखना सिर्फ एक बेवजह का डर है।
अगर इस स्थिति को लंबे समय के हिसाब से देखें तो यदि डिजिटल पेमेंट पर टैक्स और बैंक चार्जेस की भ्रांतियों को समय रहते दूर नहीं किया गया, तो आम लोगों का भरोसा इस व्यवस्था से डगमगा सकता है। यदि व्यापारियों और ग्राहकों को ऑनलाइन पेमेंट में वित्तीय नुकसान दिखेगा, तो वे स्वाभाविक रूप से दोबारा नकद लेनदेन की तरफ रुख कर सकते हैं। लोग अपना पैसा बैंकों में रखने के बजाय घरों में रखना शुरू कर देंगे, जिससे बैंकों की जमा पूंजी (CASA) घटेगी, कर्ज महंगे होंगे और सरकार को दोबारा अधिक नोट छापने पड़ेंगे। जिस नकद रहित अर्थव्यवस्था का सपना देखा गया था, वह उल्टा नकद अर्थव्यवस्था की तरफ लौटने लगेगी।
ऐसी स्थिति में वित्तीय विशेषज्ञों की राय है कि सरकार और रिजर्व बैंक को आगे आकर सोशल मीडिया पर चल रही इन भ्रांतियों और अफवाहों पर स्थिति पूरी तरह स्पष्ट करनी चाहिए। आम जनता को यह स्पष्ट भरोसा दिलाया जाना बेहद जरूरी है कि डिजिटल पेमेंट और ई-रुपया केवल सुविधाओं का विस्तार हैं, और नकद नोटों का अस्तित्व व उनकी वित्तीय गोपनीयता हमेशा सुरक्षित रहेगी। जब तक नीतिगत फैसलों की सही और पारदर्शी जानकारी जनता तक नहीं पहुंचेगी, तब तक सोशल मीडिया पर इस तरह के नीतिगत सवालों और आशंकाओं का दौर बना रहेगा।
---समाप्त---
.jpg)